
Por: Elías Vargas M.
El sistema tributario boliviano se encuentra ante un cambio importante con la implementación del denominado “IVA Transparente”, incorporado en la Ley N.º 1733 de Alivio Tributario.
La medida busca modificar la forma en que se determina y muestra el Impuesto al Valor Agregado (IVA), separando expresamente el impuesto del valor neto de la operación.
¿De dónde surge el 14,94%?
En Bolivia, la alícuota nominal del IVA es del 13%. Sin embargo, actualmente el impuesto se encuentra incorporado dentro del precio, es decir, se determina “por dentro”.
Por ello, cuando relacionamos el IVA con el valor neto de la operación, obtenemos:
13% ÷ (1 − 13%) = 14,94%
Por ejemplo, si una empresa desea obtener Bs 100 netos, bajo el esquema actual debe facturar aproximadamente Bs 114,94. De ese total, Bs 14,94 corresponden al IVA.
Esta metodología suele generar confusión y expresiones comerciales como “con factura es el 15% más”, aunque ese cálculo no representa técnicamente una adición directa del 15%.
¿Qué cambia con el IVA Transparente?
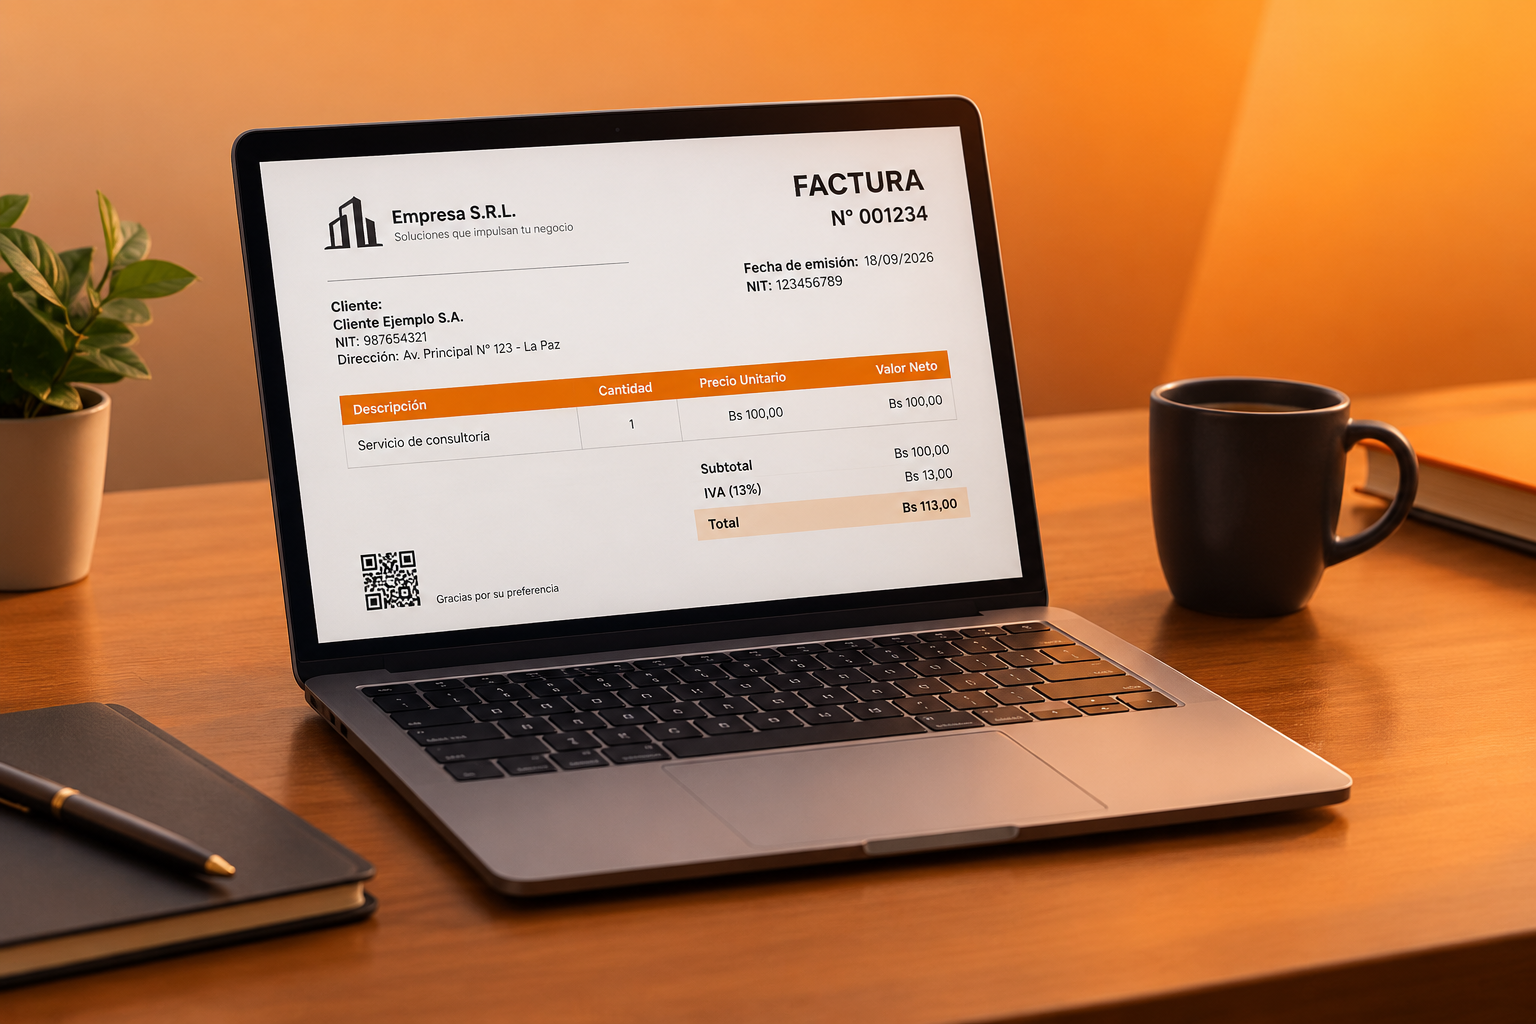
El nuevo esquema busca que el IVA sea visible y separado del valor neto.
Conceptualmente:
Valor neto: Bs 100
IVA 13%: Bs 13
Total: Bs 113
Por tanto, más que una reducción de la alícuota nominal, se trata de un cambio en la forma de determinación y exposición del impuesto.
El SIN ya inició la adecuación técnica del sistema de facturación mediante la RND N.º 102600000034, incluyendo modificaciones en estructuras, formatos y reglas de validación necesarias para la implementación.
¿Qué implica para las empresas?
El cambio no afectará únicamente a la factura. Las empresas deberán revisar:
- Sistemas de facturación y ERP.
- Listas y estructuras de precios.
- Registros contables e inventarios.
- Integración entre facturación y contabilidad.
- Capacitación del personal encargado de ventas y facturación.
La adecuación será especialmente importante para empresas que utilizan sistemas integrados o desarrollos propios.
¿Cuándo se aplicará?
Aunque la Ley N.º 1733 ya fue promulgada, la implementación técnica todavía se encuentra en proceso de adecuación. La información oficial del SIN señala que el IVA Transparente está previsto para su implementación a partir de 2027.
Por ello, los contribuyentes deben distinguir entre la aprobación de la medida y su efectiva entrada en funcionamiento.
Conclusión
El IVA Transparente representa un cambio relevante en la forma de visualizar y determinar el IVA en Bolivia.
La alícuota nominal continúa siendo del 13%, pero el impuesto dejará de estar oculto dentro del precio para mostrarse de manera separada respecto del valor neto de la operación.
Para los contadores y empresas, el verdadero desafío estará en adaptar correctamente los sistemas, precios y procesos contables antes de la entrada en vigencia del nuevo esquema.
¿Qué impacto tendrá el IVA Transparente en la contabilidad diaria de las empresas bolivianas? Te invito a dejar tu opinión y participar en el debate.